פינוי בינוי
תמ"א 38/2
תמ"א 38/2:
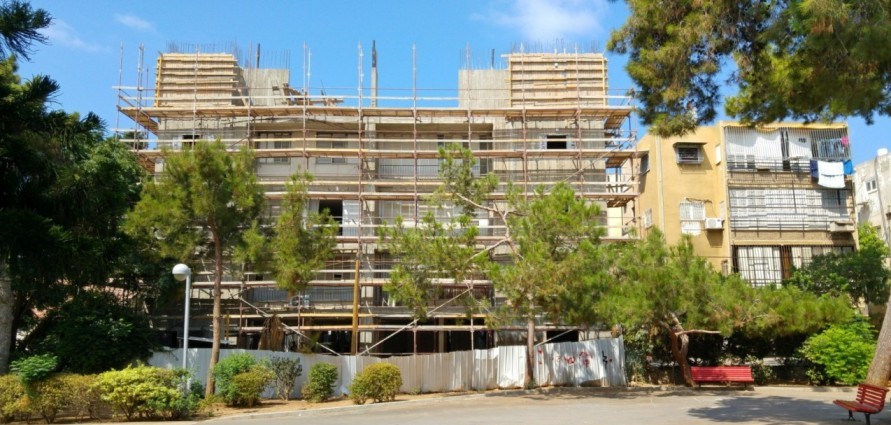
פינוי בינוי תמ"א היא סוג של עסקת נדל"ן הנוגעת לתחום ההתחדשות העירונית. עסקה זו כרוכה במכירת
זכויות בדירה על ידי דיירי בניין ליזם או קבלן.
בהתבסס על מתווה הבניין הקיים וזכויות הבניה המאושרות, בונה היזם בניין חדש ובו מספר רב יותר של
דירות העומדות בתקני הבנייה העדכניים. לכל דייר מוצעת דירה משודרגת עם חדרים נוספים, שטח מרובע,
שטח, מרפסת, חניה ושירותים נוספים בהשוואה לדירתו הקודמת.
להמשך פרויקט תמ"א 38/2 נדרשת הסכמה של 80% מדיירי הבניין. חשוב להיות מודעים להשלכות לגבי מס רווחי
הון ולתכנן היטב את התהליך בהתאם.
פטור ממס רווחי הון בתמ"א 38/2:
בעסקת תמ"א 38/2 מוכר בעל דירה את דירתו הישנה בצירוף כל זכויות הבניה הנלוות, ליזם תמורת דירת מגורים חדשה. מכירה זו פטורה ממס רווח הון לפי סעיף 49לג1 לחוק מיסוי מקרקעין לחוק מיסוי מקרקעין ובלבד שמתקיימים שני תנאים:
- בתמורה למכירה מקבל הבעלים דירת מגורים חלופית (חדשה), או במקרים מסוימים עד שתי דירות מגורים חלופיות באזור מוטב.
- בנייתו מחדש של המבנה שנהרס מתבצעת על פי תכנית החיזוק.
על הדירה החדשה לעמוד באחד מהתנאים הבאים:
- שטח הדירה או שטח הדירות המצטבר אינו עולה על שטח דירת המגורים הנמכרת בתוספת 25 מ"ר.
- שווי הדירה החדשה אינו עולה על סכום הפטור הקבוע בסעיף 49ז(א)(2) לחוק מיסוי מקרקעין, העומד כיום על 2,144,800 ₪ נכון ליום 15.1.2022, או על שווי דירת המגורים הנמכרת ללא המשך. זכויות בניה, הגבוה מבניהם.
- שווי הדירה החדשה כולל דמי שכירות לתקופת הריסת ובניית הבניין וכן הוצאות הקשורות להובלה, הוצאות משפט ועוד.
הערה חשובה:
שיעור הבעלות בדירת המגורים החדשה לא יכול להיות נמוך משיעור הבעלות בדירת המגורים המקורית שנמכרה.
אם הייתה לבעלים מחצית הזכויות בדירה הנמכרת, אין הוא יכול לטעון לבעלות על 1/4 מהזכויות בדירה
החדשה.
מיסוי דייר משדרג בתמ"א 38/2:
לפי החלטת מיסוי 17/8293, כאשר בעל דירה מבקש לשדרג לדירה יקרה יותר, אין ב"הסכם החליפין" כדי לבטל
את החלת הפטור לפי סעיף 49יב1 לחוק מיסוי מקרקעין. עם זאת, ההפרש בין שווי הדירה החדשה לשווי הדירה
שהשוכר היה צריך לקבל במסגרת הפרויקט יהיה חייב בתשלום מס רכישה.
חשוב לציין כי יש לחתום על הסכם החליפין לפני או בסמוך לאחר סיום בניית הדירה, ולדווח עליו למיסוי
מקרקעין.
מיסוי דייר המקבל פיצוי כספי בתמ"א 38/2:
אם שוכר מקבל תמורה כלשהי מהיזם (למשל, פיצוי כספי) במקום דירה חדשה, הוא חורג מסעיף 49-1 ועלול
להיות חייב במס רווח הון. חישוב מס שבח יכלול רכיב פטור ורכיב חייב במס. יש לפעול לפי נוסחת חישוב
ספציפית.
מס שבח בפרויקט פינוי בינוי למכירת זכויות לריבוי דירות:
ביום 11 באפריל 2021 התקבל תיקון לחוק ההסדרים הקובע כי הפטור ממס שבח ומס רכישה, כפי שניתן לפי
סעיף 49יב1 לחוק מיסוי מקרקעין, אינו מוגבל עוד לדירת מגורים אחת במתחם. הפטור יכול כעת לחול על
מכירת זכויות ביחידת דיור אחת או יותר במתחם, ובלבד שחלקו של המוכר בזכות ביחידת המגורים החלופית לא
יפחת מחלק זכותם ביחידת המגורים הנמכרת.
הערה חשובה:
הטבה זו חלה רק על פרויקטים שבהם המכירה מתבצעת לאחר ה-18 בנובמבר 2021. המשמעות היא שעבודות הבנייה
מתחילות או שכל התנאים בהסכם מתקיימים לאחר תאריך זה.
חבות מס שבח בגין העברת דירה במתנה:
אם יחיד העביר את דירת המגורים שלו כמתנה פטורה ממס לקרוב משפחה בתוך 24 חודשים לפני מכירת הזכויות ליזם, הם לא יעשו זאת, כגון הודעת משתמש.
עו"ד יסמין ברק ליז מתארחת בתוכנית "חשבון פתוח" ומדברת על ההתחדשות העירונית בפריפריה.
צפו
משרדנו מעניק שירות במגוון תחומים ונשמח לסייע לכם בכל נושא. המטרה
שלנו להפוך את החיים שלכם לפשוטים
יותר
ולהילחם עבור הצדק שלכם, מבלי שתדאגו או תרגישו אי נעימות.
זקוקים לעורך דין?
תחומי התמחות
- התחום האזרחי-מסחרי
- ירושות, צוואות ועיזבונות
- חברות -הסכמים מסחריים
- חוזים
- מקרקעין
- מימון ליזמים
- גישור
- תמ"א 38
- פינוי בינוי
יחס אישי וטוב עבור כל לקוח
השאירו פרטים!